C’est quoi la taxe annuelle sur les émissions de polluants atmosphériques ?
La taxe annuelle sur les émissions de polluants atmosphériques est une taxe appliquée à certains véhicules de tourisme utilisés dans le cadre d’une activité économique.
Elle fait partie des taxes qui ont remplacé l’ancienne TVS, aussi appelée taxe sur les véhicules de société.
Depuis 2022, on ne parle plus d’une seule taxe TVS, mais de deux taxes distinctes :
- la taxe annuelle sur les émissions de CO₂ (TVU);
- la taxe annuelle sur les émissions de polluants atmosphériques (taxe vignette crit’air).
Dans cet article, on se concentre uniquement sur la deuxième : la taxe liée aux polluants atmosphériques.
À quoi sert cette taxe ?
L’objectif est simple : faire payer davantage les véhicules qui émettent le plus de polluants dans l’air.
Contrairement à la taxe CO₂, qui dépend du niveau d’émissions de dioxyde de carbone, cette taxe fonctionne surtout par grandes catégories de véhicules, proches des catégories Crit’Air.
En clair : plus le véhicule est considéré comme polluant, plus le tarif annuel est élevé.
En clair : Cette taxe vise surtout à pénaliser les véhicules qui émettent le plus de polluants atmosphériques, indépendamment de la taxe sur les émissions de CO₂.
Quels véhicules sont concernés ?
La taxe concerne les véhicules de tourisme affectés à des fins économiques.
Cela vise principalement les voitures utilisées par une entreprise, par exemple :
- un véhicule détenu par l’entreprise ;
- un véhicule en location longue durée ou crédit-bail ;
- un véhicule utilisé pour l’activité professionnelle avec des frais pris en charge par l’entreprise.
Les voitures particulières
Les voitures particulières sont concernées lorsqu’elles sont immatriculées en catégorie M1.
En pratique, ce sont les véhicules avec la mention VP sur la carte grise. Ce sont les voitures conçues pour transporter des personnes, avec 8 places assises maximum en plus du conducteur.
Certains véhicules N1
Certains véhicules de catégorie N1 peuvent aussi être concernés, notamment lorsqu’ils peuvent transporter à la fois des personnes et de petites marchandises.
C’est le cas, par exemple, de certains pick-up ou véhicules avec plusieurs rangées de sièges.
À retenir : un utilitaire n’est pas automatiquement concerné, mais il faut vérifier sa catégorie et sa configuration sur la carte grise.
Quels véhicules sont exonérés ?
Bonne nouvelle pour les flottes électriques : les véhicules dont la source d’énergie est exclusivement :
- l’électricité ;
- l’hydrogène ;
- ou une combinaison électricité + hydrogène ;
sont exonérés de cette taxe.
Cela signifie que pour une voiture 100 % électrique, l’entreprise ne paie pas la taxe annuelle sur les émissions de polluants atmosphériques.
Les entreprises individuelles sont également exonérées de ces taxes annuelles. Cela concerne notamment les auto-entrepreneurs, dont les micro-entrepreneurs.
Quels sont les tarifs en 2026 ?
Le tarif dépend de la catégorie du véhicule.
| Catégorie du véhicule | Vignette Crit’Air | Tarif annuel 2026 |
|---|---|---|
| Électrique ou hydrogène | Verte | 0 € |
| Essence, gaz ou hybride Euro 5 / Euro 6 | Violette | 130 € |
| Véhicules les plus polluants | Jaune, orange, bordeaux, grise ou non classés | 650 € |
En revanche, une voiture essence, gaz ou hybride récente, compatible Euro 5 ou Euro 6, est taxée à 130 € par an.
Les véhicules les plus polluants sont beaucoup plus pénalisés, avec un tarif annuel de 650 €.
À noter : Cette taxe ne remplace pas la taxe annuelle sur les émissions de CO₂. Selon le véhicule, les deux peuvent donc se cumuler.
Des tarifs qui augmentent en 2027
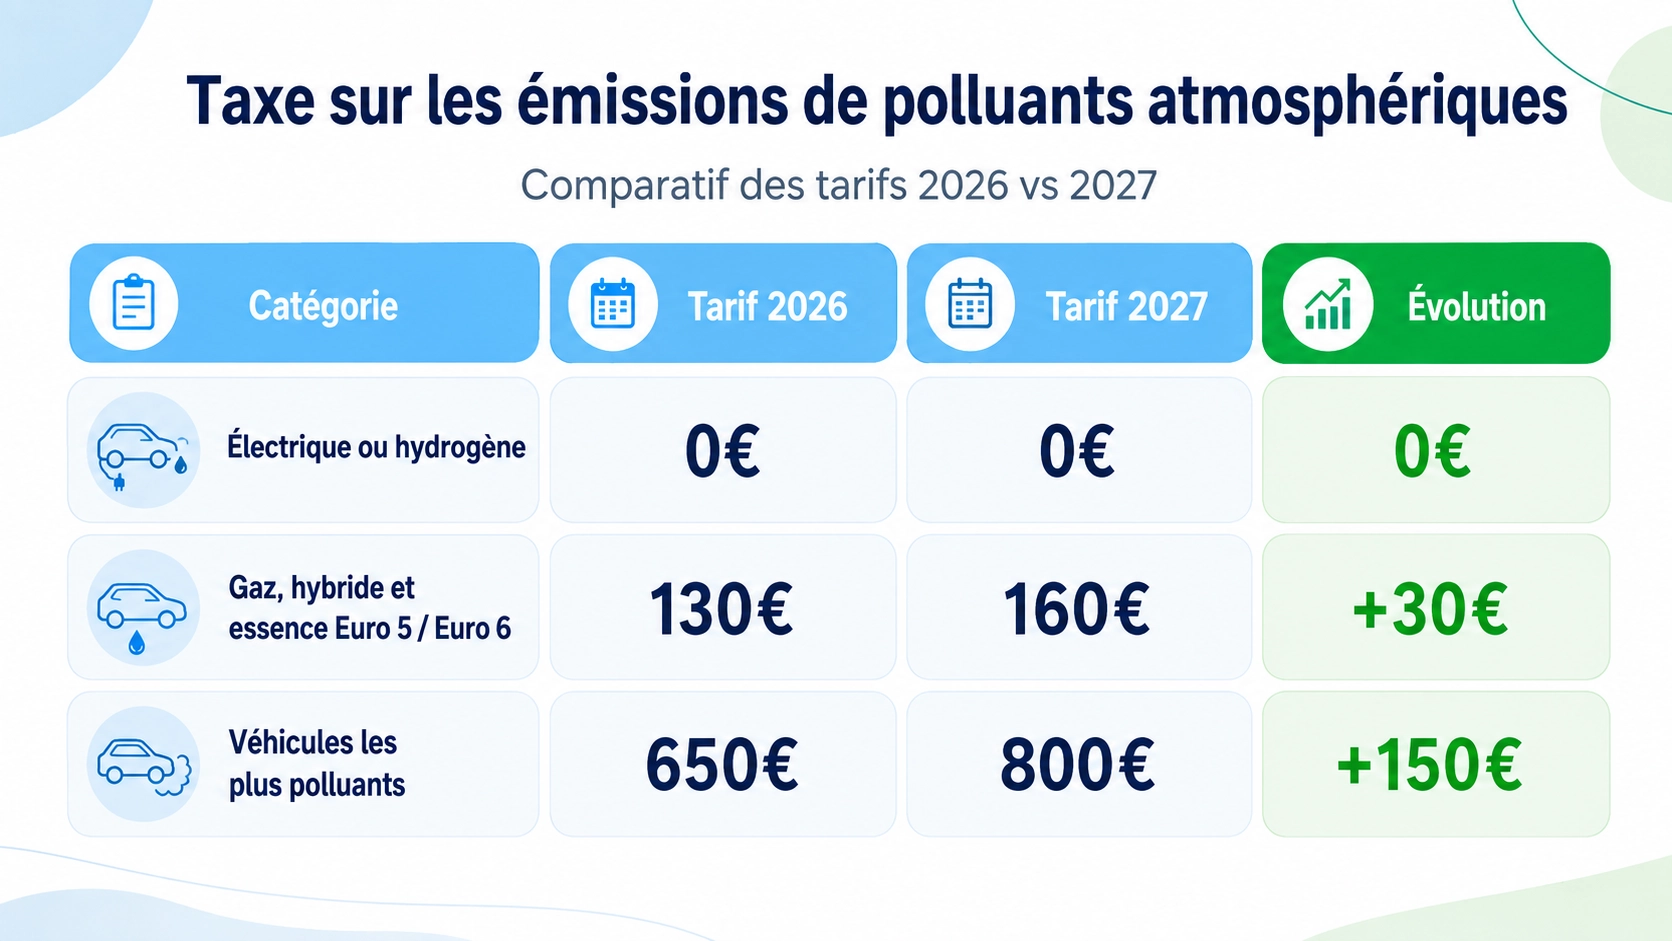
Les tarifs de la taxe annuelle sur les émissions de polluants atmosphériques augmentent en 2027 pour les véhicules thermiques et hybrides concernés.
| Catégorie du véhicule | Tarif 2026 | Tarif 2027 | Évolution |
|---|---|---|---|
| Électrique ou hydrogène | 0 € | 0 € | 0 € |
| Gaz, hybride et essence Euro 5 / Euro 6 | 130 € | 160 € | +30 € |
| Véhicules les plus polluants | 650 € | 800 € | +150 € |
À retenir : les véhicules électriques et hydrogène restent à 0 €, tandis que les véhicules thermiques et hybrides concernés voient leur fiscalité augmenter.
Petit exemple simple
Prenons une entreprise qui possède 3 véhicules de tourisme affectés toute l’année à l’activité de l’entreprise.
| Véhicule | Catégorie | Taxe polluants atmosphériques 2026 |
|---|---|---|
| Voiture électrique | Catégorie E | 0 € |
| Voiture hybride Euro 6 | Catégorie 1 | 130 € |
| Ancien véhicule diesel polluant | Véhicule le plus polluant | 650 € |
Dans cet exemple, l’entreprise paie donc en 2026 :
0 € + 130 € + 650 € = 780 €
Avec les tarifs 2027, le même parc coûterait :
0 € + 160 € + 800 € = 960 €
Soit 180 € de plus pour les mêmes véhicules.
Cet exemple concerne uniquement la taxe sur les polluants atmosphériques. Il faut aussi ajouter la taxe annuelle sur les émissions de CO₂.
Pourquoi cette taxe peut peser de plus en plus sur les flottes ?
Pour une entreprise, le sujet n’est pas seulement le montant de cette taxe prise séparément.
Le vrai sujet, c’est le cumul des taxes : un même véhicule de tourisme peut être concerné par la taxe sur les polluants atmosphériques, mais aussi par la taxe annuelle sur les émissions de CO₂.
Résultat : plus un véhicule est polluant, plus son coût fiscal annuel peut devenir important.
Et avec les évolutions régulières des barèmes, les véhicules thermiques et certains hybrides peuvent coûter de plus en plus cher à conserver dans une flotte d’entreprise.
C’est l’une des raisons pour lesquelles les entreprises comparent le coût global entre thermique, hybride et électrique : fiscalité, carburant, entretien, recharge, avantage en nature et coût d’usage.
Comment calculer la taxe si le véhicule n’est pas affecté toute l’année à l’entreprise ?
Le montant de la taxe dépend de la période pendant laquelle le véhicule est affecté à l’activité économique de l’entreprise.
Si le véhicule est affecté toute l’année à l’entreprise, la taxe est due à 100 %.
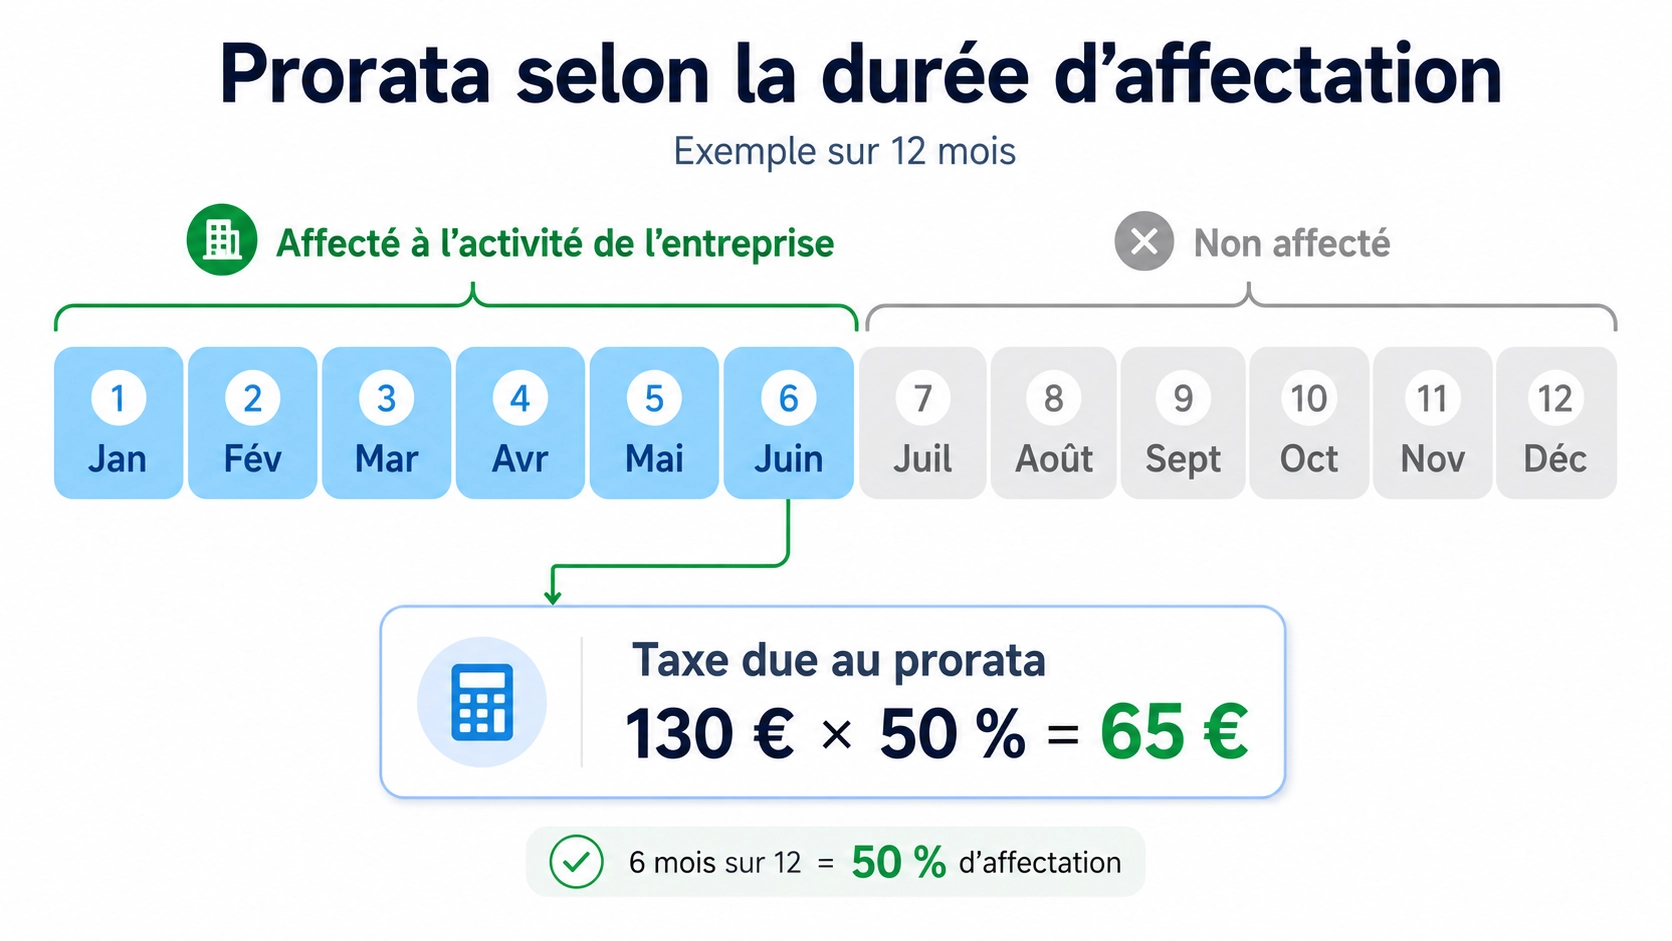
Si le véhicule n’est affecté à l’activité économique que pendant une partie de l’année, le montant est ajusté au prorata, selon la durée d’affectation.
On parle aussi de coefficient de prorata.
Attention : Le prorata dépend de la durée d’affectation du véhicule à l’activité de l’entreprise, pas du nombre de jours où il a roulé.
Autrement dit, ce n’est pas le nombre de jours où le véhicule roule qui compte, mais la période pendant laquelle il est rattaché à l’activité de l’entreprise.
Exemple
Une voiture hybride Euro 6 est affectée à l’activité de l’entreprise pendant 6 mois.
Son tarif annuel 2026 est de 130 €.
Si elle est affectée à l’entreprise pendant environ la moitié de l’année, le montant sera d’environ :
130 € × 50 % = 65 €
L’idée à retenir : la taxe est annuelle, mais elle peut être réduite si le véhicule n’est affecté à l’activité économique que pendant une partie de l’année.
Comment déclarer cette taxe ?
La taxe est déclarée en ligne, via les formulaires annexes à la déclaration de TVA.
Besoin d’aide pour le calcul ? L’administration met à disposition une fiche d’aide au calcul de la taxe annuelle sur les émissions de polluants atmosphériques.
👉 Accéder à la fiche d’aide au calcul : https://entreprendre.service-public.gouv.fr/vosdroits/R64728
Le formulaire dépend du régime fiscal de l’entreprise :
| Situation de l’entreprise | Formulaire à utiliser |
|---|---|
| Régime réel normal de TVA | Formulaire n°3310-A-SD |
| Régime simplifié de TVA | Formulaire n°3517 |
| Entreprise non soumise à la TVA | Formulaire n°3310-A-SD |
La déclaration est annuelle et concerne les véhicules affectés à l’activité économique au titre de l’année précédente.
Par exemple, le paiement réalisé en 2026 concerne les véhicules utilisés par l’entreprise en 2025.
À noter : si le montant des taxes dues est nul, aucune déclaration n’est requise.
Faut-il garder un justificatif ?
Oui. L’entreprise doit tenir un état récapitulatif annuel.
Ce document n’est pas forcément envoyé avec la déclaration, mais il doit pouvoir être présenté à l’administration en cas de contrôle.
Il doit notamment permettre d’identifier :
- les véhicules concernés ;
- leurs caractéristiques ;
- leur source d’énergie ;
- leur période d’affectation à l’activité économique ;
- le motif d’exonération si le véhicule est exonéré.
Pour une flotte électrique, il est donc utile de conserver les informations prouvant que le véhicule est bien 100 % électrique ou hydrogène.
Ce qu’il faut retenir
La taxe annuelle sur les émissions de polluants atmosphériques est l’une des deux taxes qui ont remplacé l’ancienne TVS.
Elle concerne les véhicules de tourisme affectés à l’activité économique d’une entreprise.
En 2026 :
- les véhicules électriques et hydrogène sont exonérés ;
- les véhicules essence, gaz et hybrides Euro 5 / Euro 6 paient 130 € par an ;
- les véhicules les plus polluants paient 650 € par an.
Pour une entreprise, cette taxe est donc un élément à prendre en compte dans le coût global d’une flotte automobile, surtout lorsqu’elle compare thermique, hybride et électrique.