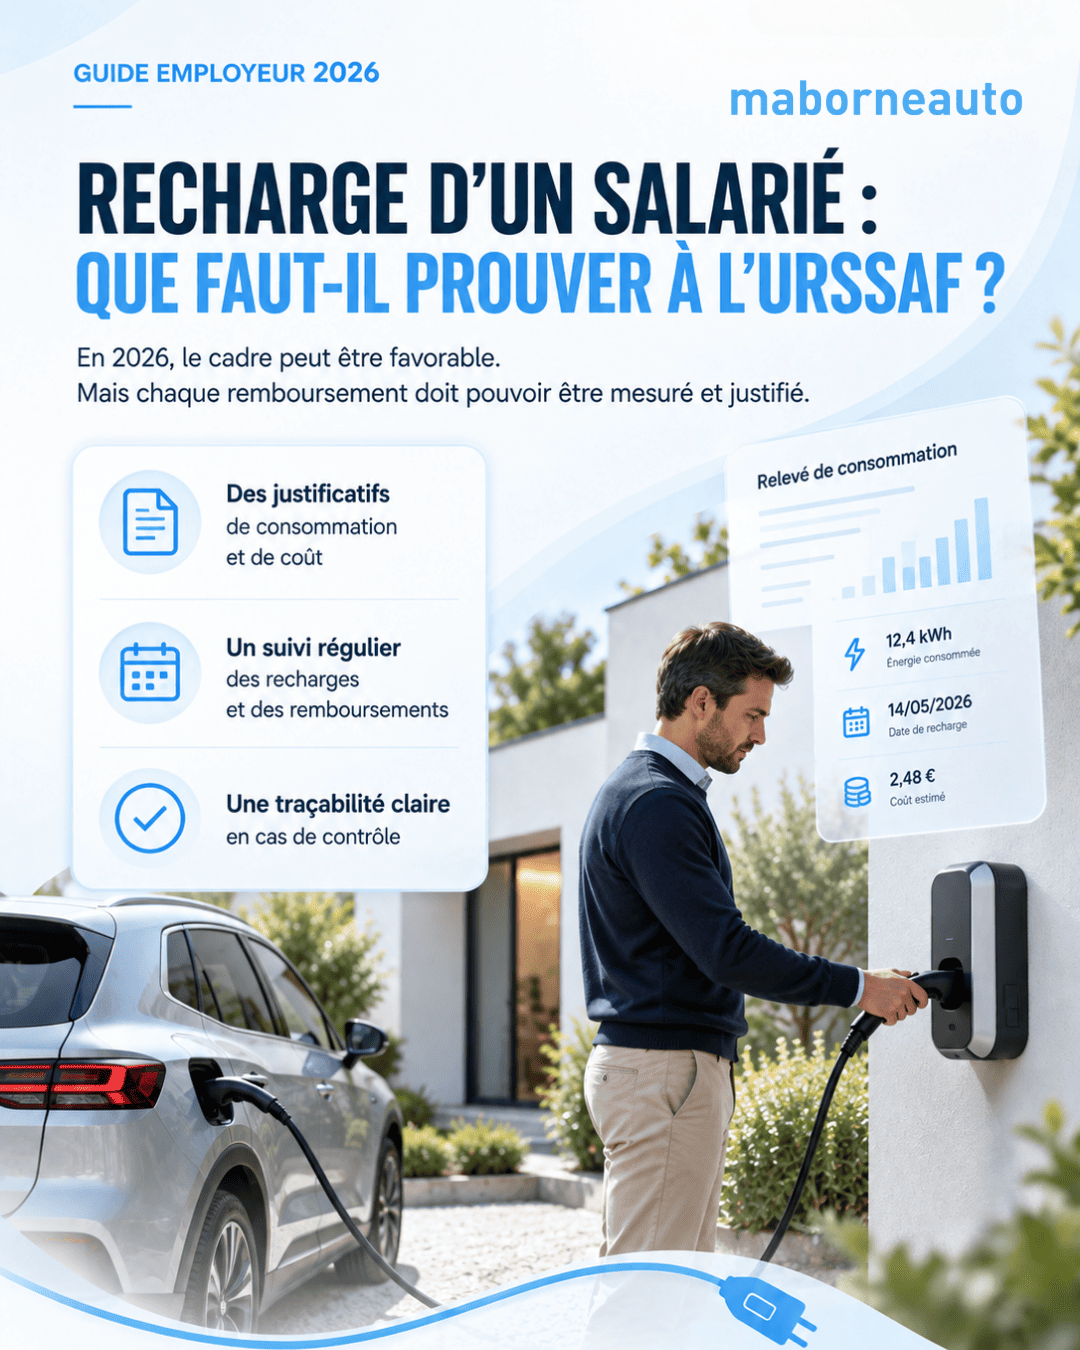
Un salarié recharge sa voiture de fonction électrique chez lui. La dépense doit être traitée quelque part, entre l'avantage en nature et le remboursement de frais professionnels. Ce qui bloque en pratique, ce n'est presque jamais la règle : c'est la preuve. Combien de kWh, à quel prix, pour quel usage, et avec quel document à présenter en cas de contrôle.
En 2026, le cadre social reste favorable à l'employeur : l'électricité prise en charge pour un véhicule 100 % électrique de fonction est neutralisée dans le calcul de l'avantage en nature, et l'usage privé d'une borne installée sur le lieu de travail est évalué à un montant nul. Cette faveur ne dispense pas de mesurer et de tracer.
Ce que l'URSSAF regarde : quatre postes, quatre traitements
Première source d'erreur : raisonner sur la recharge comme un bloc unique. Quatre postes distincts coexistent, avec chacun son régime : le véhicule mis à disposition, la borne et son installation, l'électricité consommée, et l'accès aux réseaux publics en itinérance.
L'arrêté du 25 février 2025 traite les trois premiers : son article 3 vise le véhicule et neutralise les frais d'électricité engagés par l'employeur, son article 4 vise la borne et l'électricité qu'elle délivre. L'itinérance se traite comme une dépense professionnelle ordinaire, sur justificatifs.
Les valeurs 2026
| Situation | Traitement social | Limite 2026 |
|---|---|---|
| Véhicule 100 % électrique, avantage évalué au forfait | Abattement de 70 % sur l'avantage en nature | 4 641,60 € par an en 2026 |
| Véhicule 100 % électrique, avantage évalué au réel | Abattement de 50 % sur l'avantage en nature | 2 026,30 € par an en 2026 |
| Électricité payée par l'employeur, véhicule de fonction électrique | Hors assiette de l'avantage en nature | Sans objet |
| Borne sur le lieu de travail, jusqu'au 31/12/2027 | Usage privé sans avantage en nature, véhicules électriques et hybrides | Sans objet |
| Borne au domicile retirée en fin de contrat | Achat et installation hors assiette | Pas de plafond |
| Borne au domicile conservée, moins de 5 ans | Exclusion de 50 % des dépenses réelles | 1 057,10 € au 01/01/2026 |
| Borne au domicile conservée, plus de 5 ans | Exclusion de 75 % des dépenses réelles | 1 585,50 € au 01/01/2026 |
| Frais d'utilisation ou location de la borne au domicile | Exclusion de 50 % des dépenses réelles | Sans objet |
Le point le plus souvent mal appliqué est le premier : l'abattement dépend de la méthode d'évaluation retenue, pas de l'année. Au forfait, 70 % ; au réel, 50 %. Pour les véhicules mis à disposition depuis le 1er février 2025, il suppose en outre que le modèle respecte le score environnemental du bonus écologique. Ces plafonds sont revalorisés chaque année.
Deux précisions utiles. Ces abattements ne valent que pour les véhicules fonctionnant exclusivement à l'électricité : les hybrides rechargeables en sont exclus. La borne installée sur le lieu de travail, elle, ne crée aucun avantage en nature pour les véhicules électriques comme hybrides. Notre article sur le calcul de l'avantage en nature d'une voiture de fonction entre dans le détail.
Ne confondez pas non plus véhicule de fonction et véhicule personnel. Le régime favorable propre au véhicule de fonction électrique ne s'applique pas au véhicule personnel : une prise en charge de l'électricité correspondant à un usage privé est en principe soumise à cotisations. Des dispositifs spécifiques aux trajets domicile-travail existent toutefois, comme la prime de transport ou le forfait mobilités durables. Le barème kilométrique majoré vise lui aussi le véhicule personnel, et il couvre déjà l'énergie.
Trois modèles, trois chaînes de preuve
Les entreprises retiennent trois montages, détaillés dans notre guide sur la refacturation de la recharge en entreprise. Nous les reprenons ici sous un seul angle : la preuve que chacun exige.
La borne installée au domicile par l'employeur. La preuve est intégrée au dispositif, puisque la borne mesure. Le point décisif n'est pas le montant investi mais le sort de la borne en fin de contrat, qui conditionne l'étendue de l'exclusion d'assiette. L'arrêté n'impose pas de clause écrite préalable, mais l'écrire avant l'installation reste le meilleur moyen de sécuriser la preuve, comme le détaille notre mode d'emploi RH et technique.
Le remboursement au réel. Modèle solide sur le plan social, à condition de pouvoir justifier les dépenses effectivement engagées. Aucun texte n'impose un matériel de mesure particulier, mais sans mesure fiable la reconstitution devient difficile à défendre.
Le forfait. Séduisant côté gestion, exposé côté contrôle : à notre connaissance, aucun barème forfaitaire propre à la recharge n'a été publié à ce jour par l'URSSAF ni par le BOSS. Un forfait recharge ne bénéficie d'aucune présomption automatique et doit être justifié pour l'intégralité de son montant.
Le choix du modèle détermine la chaîne de preuve, pas l'inverse. Une entreprise qui ne peut pas mesurer ne devrait pas promettre un remboursement au réel ; une entreprise qui mesure déjà n'a aucune raison de prendre le risque d'un forfait.
Mesurer la recharge à domicile : ce que vaut chaque méthode
Deux méthodes seulement permettent d'isoler la consommation du véhicule.
Le relevé déclaratif a une valeur probante très faible : rien ne rattache le chiffre déclaré à une mesure. La facture du foyer prouve un prix du kWh, pas un volume affecté au véhicule. Le sous-compteur dédié au circuit de la borne isole bien la consommation, mais il exige un relevé manuel et ne dit rien de l'usage ni de l'identité du conducteur.
La borne communicante supervisée mesure l'énergie délivrée, horodate chaque session et transmet les données à une plateforme. Sous réserve de compatibilité de l'équipement, elle peut produire sans relevé manuel un enregistrement mensuel par collaborateur. Encore faut-il la paramétrer : une plateforme livrée par défaut ne produit pas une pièce de paie. La borne délivre d'ailleurs une puissance en kW, mais c'est l'énergie en kWh qui est comptée, comme l'explique notre article kW ou kWh.
Reste le prix appliqué au kWh. Pour un remboursement au réel, la logique est de multiplier les kWh mesurés par le coût effectivement supporté par le salarié, documenté par son contrat ou sa facture. Une référence nationale comme les tarifs publiés par la Commission de régulation de l'énergie sert à construire ou à contrôler un forfait, pas à tenir lieu de dépense réelle. Rembourser au tarif heures pleines un salarié qui recharge la nuit surindemnise, et l'inverse sous-indemnise.
Paramétrer la supervision pour que les données passent en paie
Une plateforme de supervision produit par défaut des données d'exploitation : disponibilité, sessions, puissance appelée. Ce n'est pas ce dont la paie a besoin. Voici les réglages à opérer, selon les fonctions de la solution retenue.
Rendre les données de charge exploitables en paie
Rattacher chaque session à une personne
Une session anonyme n'est pas imputable. Un identifiant nominatif par salarié, jamais partagé, avec un registre d'attribution à jour.
Séparer ce qui relève de l'entreprise
Véhicule de fonction, second véhicule du foyer, invité : restreignez l'accès et écrivez la règle applicable aux week-ends.
Figer la méthode de valorisation
Un prix du kWh unique, documenté, daté, révisé à échéance fixe. Une facturation au kWh plutôt qu'à la durée.
Verrouiller l'export mensuel
Une ligne par session (date, point de charge, identifiant, kWh) et un total mensuel par collaborateur, archivé après clôture.
Rapprocher avec la paie
Un contrôle mensuel entre kWh exportés et sommes versées, sur une rubrique distincte de l'avantage en nature véhicule.
Ce paramétrage vaut aussi pour les bornes du parking et pour l'itinérance, dont la répartition des coûts par lieu de recharge fait l'objet d'un article dédié. Il suppose des équipements connectés, dialoguant avec la plateforme via un protocole standardisé, et une supervision de parc correctement configurée.
Le dossier à conserver et les erreurs à éviter
En cas de contrôle, l'inspecteur ne demande pas une démonstration juridique : il demande des pièces. Conservez la politique de flotte écrite, la convention de mise à disposition de la borne, la méthode de valorisation du kWh datée, les exports mensuels de supervision, les factures d'installation et d'entretien, et les écritures de paie. Ce qui protège, c'est de pouvoir reconstituer une somme versée en remontant jusqu'à une session de charge horodatée.
Quatre erreurs reviennent régulièrement : payer deux fois la même énergie, en cumulant remboursement au réel et forfait ; appliquer au domicile le régime du lieu de travail, alors que le droit de recharger sur le parking obéit à des règles distinctes ; décider du sort de la borne après coup, sans clause de restitution écrite avant l'installation ; travailler avec des montants périmés, alors que les plafonds sont revalorisés chaque année.
Dernière échéance à inscrire dans vos arbitrages : le régime de faveur applicable aux véhicules électriques et aux bornes est borné au 31 décembre 2027, et aucun texte prolongeant cette date n'a été publié à ce jour.
Informations générales vérifiées auprès de l'URSSAF en septembre 2026, ne constituant ni un conseil juridique ni un conseil fiscal. Les plafonds étant revalorisés chaque année, faites valider votre dispositif par votre expert-comptable.
Questions fréquentes
La borne installée au domicile d'un salarié est-elle un avantage en nature ?
L'achat et l'installation sont exclus de l'assiette des cotisations si la borne est retirée à la fin du contrat. Si le salarié la conserve, l'exclusion devient partielle : 50 % des dépenses réelles dans la limite de 1 057,10 € au 1er janvier 2026, portés à 75 % et 1 585,50 € lorsque la borne a plus de cinq ans. Seul l'excédent est un avantage en nature soumis à cotisations.
Existe-t-il un barème URSSAF en euros par kWh pour rembourser la recharge à domicile ?
À notre connaissance, aucun barème en euros par kWh n'a été publié à ce jour par l'URSSAF ni par le BOSS. L'employeur définit donc sa propre méthode de valorisation, la documente et conserve les justificatifs.
Recharger sa voiture sur une borne de l'entreprise crée-t-il un avantage en nature ?
Non. Jusqu'au 31 décembre 2027, l'usage privé d'une borne mise à disposition sur le lieu de travail n'entraîne aucun avantage en nature, électricité comprise, pour les véhicules électriques comme hybrides, y compris le véhicule personnel du salarié.
Peut-on verser un forfait mensuel de recharge sans cotisations ?
Sans automatisme : aucun barème forfaitaire propre à la recharge n'a été publié à ce jour. Le montant doit correspondre à des frais réellement engagés et reposer sur une méthode de calcul écrite. Un forfait supérieur aux dépenses effectives s'expose à une requalification en rémunération.
Quels justificatifs conserver en cas de contrôle URSSAF ?
La politique de flotte, la convention de mise à disposition de la borne, la méthode de valorisation du kWh datée, les exports mensuels de supervision par collaborateur, les factures d'installation et d'entretien, et les écritures de paie correspondantes.